Domain baby-musik.de kaufen?
Wir ziehen mit dem Projekt
baby-musik.de um.
Sind Sie am Kauf der Domain
baby-musik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baby-musik.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Pauen, Sabina: Vom Baby zum KleinkindVom Baby zum Kleinkind , Beobachtung, Begleitung und Förderung in den ersten Jahren , Motorüberholungs-, Dichtungssätze & Komponenten > Motoren & Motorteile , Auflage: 2. Auflage, Erscheinungsjahr: 20180125, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Autoren: Pauen, Sabina, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 332, Abbildungen: 115 farbige Abbildungen, Bibliographie, Themenüberschrift: PSYCHOLOGY / General, Keyword: Frühkindliche Entwicklung;Entwicklungspsychologie;Babies;Eltern;Betreuung;Säuglinge;Kindliche Entwicklung;Entwicklungsphasen;Kleinkinder;Sprechen lernen;Laufen lernen;Krabbeln;Sitzen, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Medizin / Ratgeber (allgemein)~Beratung~Consulting~Rat~Bildung~Psychologie~Populärwissenschaft~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Pädagogische Psychologie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Bildungsberatung~Ratgeber, Sachbuch: Psychologie~Psychologie: Theorien und Denkschulen~Medizin, allgemein, Warengruppe: HC/Theoretische Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 190, Breite: 128, Höhe: 20, Gewicht: 396, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **

Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
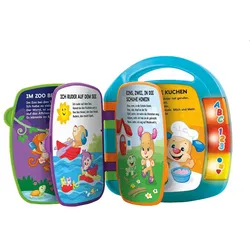
Fisher-Price Lernspaß Liederbuch (blau), Baby-Spielzeug mit Musik, LernspielzeugDas Lernspaß Liederbuch von Fisher-Price begleitet Kinder ab 6 Monaten spielerisch bei ihren ersten Entdeckungen. Durch das Umblättern der Seiten und das Drücken der Knöpfe werden bekannte Kinderlieder wie „Backe, backe Kuchen“ oder „Ich ruder auf dem See“ aktiviert. geeignet für Kinder ab 6 Monaten spielt sechs klassische Kinderlieder zum Mitsingen vermittelt erste Zahlen, Buchstaben, Formen und Wörter mit praktischem Tragegriff für unterwegs Dieses interaktive Buch aus Kunststoff führt die Kleinsten an die Welt des Lesens heran. Jede Seite ist farbenfroh gestaltet und zeigt die beliebten Lernspaß-Lieblingsfiguren. Die aufleuchtenden Knöpfe an der Seite laden zum Drücken ein und unterstützen das Verständnis von Buchstaben, Zahlen und Formen. Das einfache Umblättern der Seiten fördert zudem die Feinmotorik. Dank des integrierten Griffs lässt sich das Liederbuch überallhin mitnehmen. Die benötigten Batterien sind bereits im Lieferumfang enthalten.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
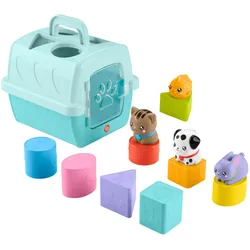
Fisher-Price FP Pets Sortier- und Tiertransportbox Baby und Kleinkind Formsortier-Spielzeug, 8 BlöckeMit der FP Pets Sortier- und Tiertransportbox von Fisher-Price können kleine Tierfreunde spielerisch die Welt der Formen und Farben entdecken. Dieses Formsortier-Spielzeug ist für Kinder ab 6 Monaten geeignet und verbindet den Spaß am Rollenspiel mit ersten Lernerfolgen. enthält eine Tiertransportbox und 8 bunte Blöcke zum Sortieren vier Blöcke mit niedlichen Tiermotiven wie Hund, Katze, Hase und Fisch praktischer Tragegriff für einfaches Mitnehmen und fantasievolles Spielen fördert die Entwicklung der Feinmotorik und der Problemlösungsfähigkeiten Die robuste Transportbox dient als Basis für das Sortierspiel. Die acht farbenfrohen Blöcke, darunter vier mit niedlichen Tierfiguren, müssen den passenden Öffnungen zugeordnet werden. Dies schult auf spielerische Weise die Hand-Auge-Koordination. Sind alle Formen erfolgreich einsortiert, kann die Tür der Box geöffnet werden, um die Klötze wieder herauszuholen und der Spaß beginnt von Neuem. Dank des Griffs lässt sich das Spielzeug bequem transportieren, sodass die kleinen Tierchen auch unterwegs immer dabei sein können.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Pauen, Sabina: Vom Baby zum KleinkindVom Baby zum Kleinkind , Beobachtung, Begleitung und Förderung in den ersten Jahren , Motorüberholungs-, Dichtungssätze & Komponenten > Motoren & Motorteile , Auflage: 2. Auflage, Erscheinungsjahr: 20180125, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Autoren: Pauen, Sabina, Auflage: 18002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 332, Abbildungen: 115 farbige Abbildungen, Bibliographie, Themenüberschrift: PSYCHOLOGY / General, Keyword: Frühkindliche Entwicklung;Entwicklungspsychologie;Babies;Eltern;Betreuung;Säuglinge;Kindliche Entwicklung;Entwicklungsphasen;Kleinkinder;Sprechen lernen;Laufen lernen;Krabbeln;Sitzen, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Medizin / Ratgeber (allgemein)~Beratung~Consulting~Rat~Bildung~Psychologie~Populärwissenschaft~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Pädagogische Psychologie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Bildungsberatung~Ratgeber, Sachbuch: Psychologie~Psychologie: Theorien und Denkschulen~Medizin, allgemein, Warengruppe: HC/Theoretische Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 190, Breite: 128, Höhe: 20, Gewicht: 396, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Fisher-Price Entchenball, Baby-Spielzeug, Badewannen-Spielzeug, Baby BallDer Entchenball von Fisher-Price ist ein vielseitiges Spielzeug, das zum Greifen, Schütteln und Rollen anregt. Er ist für Babys ab 3 Monaten geeignet und bietet langanhaltenden Spielspaß. mit einer schwimmenden Ente und buntem Konfetti im Inneren fördert die Fein- und Grobmotorik des Kindes die Größe ist auf kleine Kinderhände abgestimmt aus robustem Kunststoff gefertigt Im Inneren der durchsichtigen Kugel befindet sich eine kleine, gelbe Ente, die auf dem Wasser schwimmt und von farbenfrohen Konfetti-Stückchen umgeben ist. Wenn der Ball geschüttelt oder gerollt wird, wirbeln die bunten Teilchen umher. Das Anstupsen, Greifen und Hinterherkrabbeln unterstützt die motorische Entwicklung. Dank seiner Beschaffenheit kann der Ball auch als Badespielzeug verwendet werden.11,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.